maio 22, 2026
Finanças pessoais são 80% comportamento: as lições de Júlio Zibetti para sair do endividamento
O gatilho que motivou o livro
Júlio conta que sua dedicação ao tema nasceu ao se deparar com uma estatística que o marcou: cerca de 70% da população brasileira estava em situação de endividamento. A partir dali, aprofundou-se no assunto, se especializou e percebeu que o problema, embora agravado por fatores como os juros altos no Brasil, tem uma parcela significativa controlável pelo indivíduo, e é justamente nela que o livro foca.
Somos seres emocionais que raciocinam
Um dos conceitos centrais da conversa é a inversão de uma crença comum: em vez de sermos seres racionais que ocasionalmente se emocionam, somos seres emocionais que, quando muito, conseguem raciocinar. Júlio relaciona isso à evolução humana: reações emocionais rápidas eram, historicamente, mecanismos de sobrevivência diante de ameaças imediatas, um sistema que ainda opera hoje, mesmo diante de decisões financeiras de longo prazo que exigem raciocínio planejado, não reação instintiva.
Crenças herdadas moldam nossa relação com dinheiro
A conversa explora como crenças sobre escassez ou abundância financeira costumam ser herdadas do ambiente familiar, muitas vezes repetidas como frases feitas ao longo da infância. Júlio recomenda um exercício de resgate dessas influências como ponto de partida para entender comportamentos financeiros atuais, sem tratar nenhum estágio financeiro (endividamento, equilíbrio ou investimento) como definitivo ou permanente.
Três perfis, uma mesma armadilha
Júlio descreve armadilhas específicas para três perfis profissionais comuns: servidores públicos (mais vulneráveis a crédito consignado e parcelamentos no cartão), microempreendedores (que enfrentam receita variável e precisam de reserva de emergência) e trabalhadores CLT (expostos a imprevistos e à necessidade de se preparar para transformações do mercado de trabalho, incluindo a automação). Em comum, os três perfis compartilham a necessidade de viver um passo abaixo das próprias possibilidades financeiras.
Redes sociais como fator de desequilíbrio
Ambos os participantes apontam o consumo de conteúdo de comparação social e consumismo em redes como um fator de desgaste emocional relevante, que afasta as pessoas da simplicidade financeira. A recomendação prática é desenvolver a capacidade de filtrar decisões de consumo com mais racionalidade diante do bombardeio constante de anúncios direcionados.
O caminho do meio, segundo Aristóteles
Um dos pontos mais ricos da conversa é a menção ao conceito aristotélico de mesótes (o meio-termo) aplicado às finanças pessoais: nem o extremo da vida “espartana” de privação total, nem o extremo do consumo sem limites. Júlio usa esse equilíbrio como fio condutor do livro, reforçado por ditados populares de diferentes culturas (italianos, portugueses, alemães) que, segundo ele, comprovam que a preocupação com equilíbrio financeiro não é um problema exclusivo da modernidade, mas uma questão de sobrevivência que acompanha a humanidade há séculos.
Encarar a realidade é o primeiro passo
Na conversa, o momento de virada financeira costuma vir acompanhado de aflição, e a tentação nesse momento é evitar a realidade (negação) ou recorrer a soluções mágicas, como apostas ou promessas de ganho fácil, terreno fértil para golpes. O caminho recomendado é encarar a situação de frente, buscar educação financeira prática e, quando necessário, apoio emocional para lidar com as crenças que sustentam o padrão de endividamento.
80% comportamento, 20% técnica
Uma estatística citada na conversa resume a proposta central do livro: o sucesso nas finanças pessoais depende 80% de comportamento e apenas 20% de técnica. Isso desmistifica a ideia de que é preciso ser matemático ou economista para alcançar equilíbrio financeiro, uma vez que exemplos reais mostram pessoas sem formação técnica alcançando estabilidade, assim como profissionais da área técnica caindo em endividamento.
Perguntas frequentes
Por que finanças pessoais são mais sobre comportamento do que sobre técnica? Porque decisões financeiras são fortemente influenciadas por emoções, crenças herdadas e vieses cognitivos, e não apenas por conhecimento técnico ou matemático.
Qual a armadilha financeira mais comum, segundo o episódio? Varia por perfil: crédito consignado e parcelamento no cartão para servidores públicos, falta de reserva de emergência para microempreendedores, e despreparo para mudanças de mercado no caso de trabalhadores CLT.
O que é o “caminho do meio” aplicado às finanças? É o equilíbrio entre dois extremos: nem privação financeira excessiva, nem consumo desenfreado, um conceito adaptado da ideia aristotélica de mesótes.
Onde assistir ao episódio completo? No canal da Conexão IE no YouTube, na série de podcast Arena Decisões.
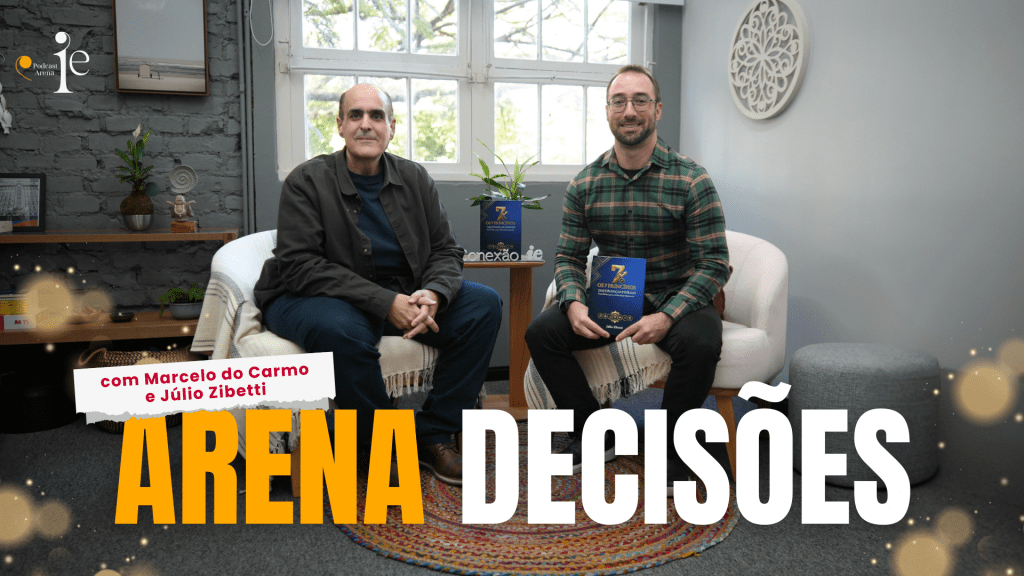
Este artigo foi produzido a partir do episódio Arena Decisões, apresentado por Marcelo do Carmo.
Assista ao episódio completo: ▶ Assista ao episódio completo no YouTube Continue a jornada: conheça a Academia IE e o livro Conectados: Competências Socioemocionais na Era do Caos.
Deixe um comentário
Você precisa fazer o login para publicar um comentário.